
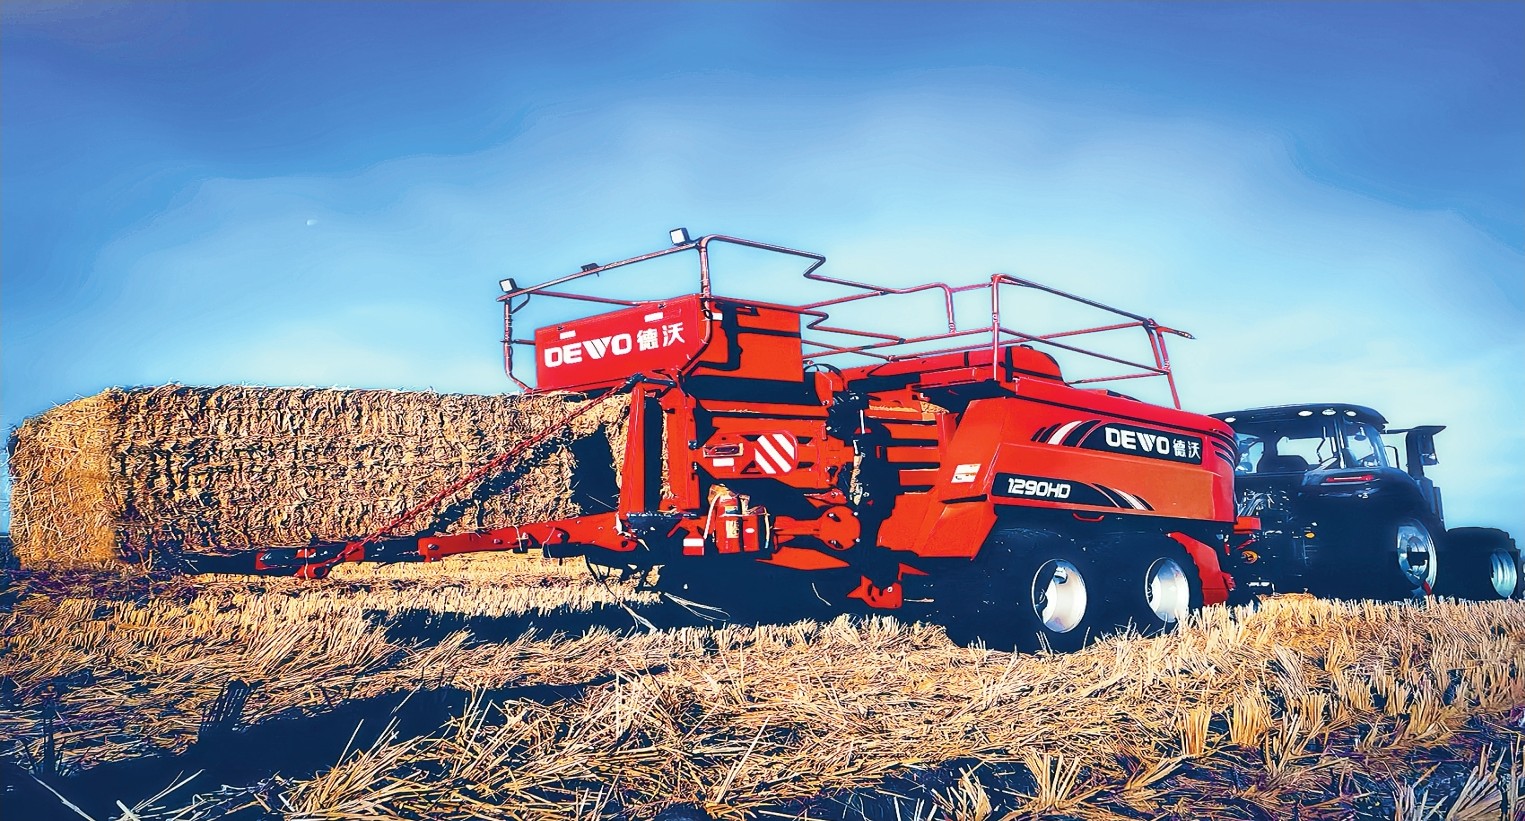
图为德沃科技自主生产的大方捆打捆机,正在进行牧草打包作业。
当前,正值2026年秋收高峰期,黑龙江、山东等粮食主产区抢抓晴好天气加快推进秋粮收获。农业农村部最新农情调度显示,全国秋粮收获已过六成。记者在黑龙江、山东等粮食大省采访发现,我国农业机械化、智能化日新月异,取得了一系列重要成果。
农业机械化、智能化是农业现代化的重要基础,关系国家粮食安全和农业强国建设。中国是农机制造大国和使用大国,拥有规模以上农机制造企业2200多家、生产农机产品4500多种,是全球唯一具备全品类农机制造能力的国家。近年来,随着北斗导航、物联网、人工智能、自动控制等技术不断与农业生产融合,智能农机开始驰骋田间,北斗导航无人驾驶收割机、割晒机协同作业,收割、翻地、秸秆还田“一条龙”高效推进。
在农机装备行业向智能化方向发展的过程中,税收政策发挥了怎样的作用?农机企业在税收政策适用方面有哪些共性问题?在税务合规管理方面需要注意什么?带着这些问题,记者采访了多位税务干部和多家农机企业财税负责人。
税收优惠多维支持
合规享受政策红利
农业农村部公布数据显示,截至2025年,我国农业科技进步贡献率超过64%;农机装备研发应用加快发展,农作物耕种收综合机械化率达到76.7%;智慧农业应用场景全链条拓展,农用无人机保有量超过30万架、年作业面积突破4.6亿亩;农业机器人研发应用加快攻关突破。
“我国智能农机产业的发展,离不开国家各项政策的引导和支持。依法享受税收优惠,是我们农机制造企业税务合规管理的一项重要内容。”黑龙江德沃科技开发有限公司(以下简称德沃科技)财务总监张瑞雪告诉记者,企业深耕智能农机装备研发制造16年,坚持自主创新驱动智能农机迭代,累计取得发明专利、实用新型专利、软件著作权等各类知识产权近150项,每年将营业收入8%以上的资金投入新产品研发。在税收方面,德沃科技常态化享受高新技术企业减按15%税率征收企业所得税、研发费用加计扣除、批发零售农机免征增值税等优惠政策,减免税款均用于智能装备研发与生产线智能化改造。“这些税收政策为我们持续加大研发投入力度提供了有力支持。”张瑞雪说。
国家税务总局哈尔滨市税务局政策法规处处长董璐进一步介绍,除了上述税收支持政策外,2023年1月1日—2027年12月31日,智能农机企业如果被认定为先进制造业企业,符合条件的,还能适用先进制造业企业增值税加计抵减政策,可按当期可抵扣进项税额加计5%抵减应纳增值税税额。同时,企业在2024年1月1日—2027年12月31日发生的节能节水、环境保护、安全生产专用设备数字化、智能化改造投入,不超过该专用设备购置时原计税基础50%的部分,可按照10%的比例抵免企业当年应纳税额,企业当年应纳税额不足抵免的,可以向以后年度结转,但结转年限最长不得超过5年。
“国家提供了一系列支持企业发展的政策,企业应当以合规为基础用足用好这些政策。”张瑞雪回忆,2023年先进制造业企业增值税加计抵减政策落地,符合条件的企业可追溯补提往期可计提但未计提的加计抵减额。由于时间跨度较长,企业在梳理研发、采购资料,归集增值税进销项数据过程中存在问题,担心数据归集有误影响加计抵减申报的准确性,便向主管税务机关寻求帮助。了解德沃科技的问题后,税务干部指导企业财税人员按月拆分传统农机与智能农机对应的进项税额,区分生产用原材料进项税额、研发采购设备进项税额,并辅导其规范填写往期更正申报表、根据申报要求分步完成往期税款补提抵扣,帮助企业顺利享受了往期加计抵减优惠。
准确理解免税要求
不同产品独立核算
批发零售农机产品免缴增值税,是农机企业可享受的一项主要税收优惠。根据《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号,以下简称10号公告),2026年1月1日—2027年12月31日,批发和零售的种子、种苗、农药、农机,免征增值税。临沂高新技术产业开发区税务局税政股股长张宗源告诉记者,从日常征管实际来看,如何准确区分免税范围和应税范围,是农机企业在政策适用过程中面临的共性问题之一。
张宗源进一步分析,从环节上看,企业生产销售农机产品、对外出租农机产品均不能享受增值税免税优惠,只有批发零售环节才免缴增值税。根据增值税法及相关配套文件,增值税一般纳税人销售或进口用于农业生产(含林业、牧业、副业、渔业)的各种机器、机械化和半机械化农具,以及小农具,均适用9%的增值税税率。增值税一般纳税人如果对外出租农机产品,属于提供有形动产租赁服务,应适用13%的增值税税率。
从对象上看,增值税免税产品为农机整机,而非农机零部件。企业生产和销售农机所用的齿轮、链条等零部件,需要按规定缴纳增值税。企业同时经营农机整机和农机零部件的,必须单独核算,否则不得免税。根据10号公告相关规定,享受免征增值税优惠的农机,包括不带动力的手扶拖拉机和三轮农用运输车。实务中,符合免税条件的农机通常有机引犁、机引耙、旋耕机等土壤耕整机械,水稻插秧机等种植机械,谷物收割机、棉花收获机等收获机械,以及轮式拖拉机、履带拖拉机、机耕船等。“需要提醒的是,企业如果享受批发零售农机产品免征增值税优惠,应开具免税发票,且相应的增值税进项税额不得抵扣。”张宗源说。
“合规享受优惠的核心前提,是做好生产、销售、维修等不同业务的独立核算。”佳木斯骥驰拖拉机制造有限公司经理马良骥介绍,企业将税务管理嵌入业务前端,在合同签订、业务模式设计、新产品立项阶段就引入涉税风险研判。比如,根据最新税收政策要求,在销售合同中明确整机、配件、软件、服务的分项定价及对应税率;在新产品上市前明确相关税务处理要求;在重大交易发生前做好税款测算及方案比选等。以此为基础,企业财税人员会根据合同约定、业务性质和政策要求,准确区分增值税免税产品和应税产品,做好相应税务处理。
细化出口业务管理
避免产品混淆申报
近年来,中国农机在产品质量、性能、效率等方面持续取得突破,国际竞争力逐年增强。根据中国机电产品进出口商会统计数据,2026年前8个月,我国农业机械设备及零部件进出口总额162.6亿美元(约合人民币1088亿元),同比增长21.5%,其中出口151.1亿美元,同比增长21.95%。
“实务中,部分农机企业在进行出口退税申报时,存在农机产品与通用机械混淆、农机整机与农机配件混淆、自产农机与外购农机混淆等共性问题,需要重点关注。”临沂市税务局第二税务分局副局长宫群分析,根据我国出口退税相关政策要求,对于农机生产企业来说,如果属于增值税一般纳税人,出口其自产的农机整机、零部件均可以适用增值税出口退(免)税政策,免征出口环节增值税,并退还在我国境内已负担的进项税额。农机生产企业若将外购农机整机、零部件用于出口,则需判断该批产品是否符合“视同自产”条件,再进行相应处理。同时,农机整机和零部件的退税率存在差异,一般情况下农机整机的退税率为9%,农机零部件的退税率为13%。
“随着企业农机产品在海外市场走俏,我们愈发关注出口业务的合规管理。”道依茨法尔机械有限公司财务总监王卫星介绍,企业专注于拖拉机、联合收割机的研发、生产与销售,约15%的产品销往阿根廷、墨西哥、吉尔吉斯斯坦、乌兹别克斯坦、格鲁吉亚等国家。为加强出口业务管理、保障出口退税合规有序,企业专门设置外贸财务人员岗位,严格把控出口全流程的财税风险,并推动出口单证电子化管理,实现报关单、发票、合同、海运提单、收汇单等资料自动匹配、线上归档,形成完整的业务信息链条,确保报关单、增值税发票、收汇凭证等核心单据的信息完全匹配。
科乐收农业机械(山东)有限责任公司,同样注重强化出口业务管理。企业财务总监赵同军告诉记者,目前,科乐收(山东)的谷物收割机、牧草收割机、牧草打捆机、青饲料收获机等产品,在亚洲、欧洲等市场颇受欢迎,出口业务量持续增加,占比近50%。由于同时存在自产农机出口和非自产农机出口,这对企业管理的精细化程度提出了更高要求。为此,科乐收(山东)财税团队以生产工单、领料单、外购驰骋秋收⼀线,守住税务合规底线入库单、购销合同等资料为基础,严格区分自产产品和外购产品,分别归集不同产品的生产成本、外购成本及销售收入等数据。对于用于出口的非自产农机,企业财税人员要严格按规定进行进项税额转出,避免出现混淆申报等问题。